
Ai fost la două-trei bănci după credit și acum te întrebi dacă ți-ai stricat scorul FICO. Hai să lămurim asta de la început, fără vorbe complicate.
Cele mai multe confuzii pornesc de la un singur lucru: în vorbirea de zi cu zi spunem „am fost la bancă” în două situații complet diferite. Una nu se înregistrează nicăieri. Cealaltă, da. Iată-le pe amândouă.
Răspunsul scurt, în trei rânduri
- Te uiți tu la scorul tău? Nu se întâmplă absolut nimic. Niciodată. Poți să te uiți în fiecare zi.
- Depui o cerere de credit la o bancă? Scorul scade cu câteva puncte. Puțin și temporar.
- Depui cereri la mai multe bănci? Scorul tot puțin scade — dar rămâne scris în raportul tău că ai umblat pe la toate. Asta e partea care te costă cu adevărat, nu punctele.
Restul articolului explică fiecare rând pe rând.
Ce este scorul FICO, pe înțelesul tuturor
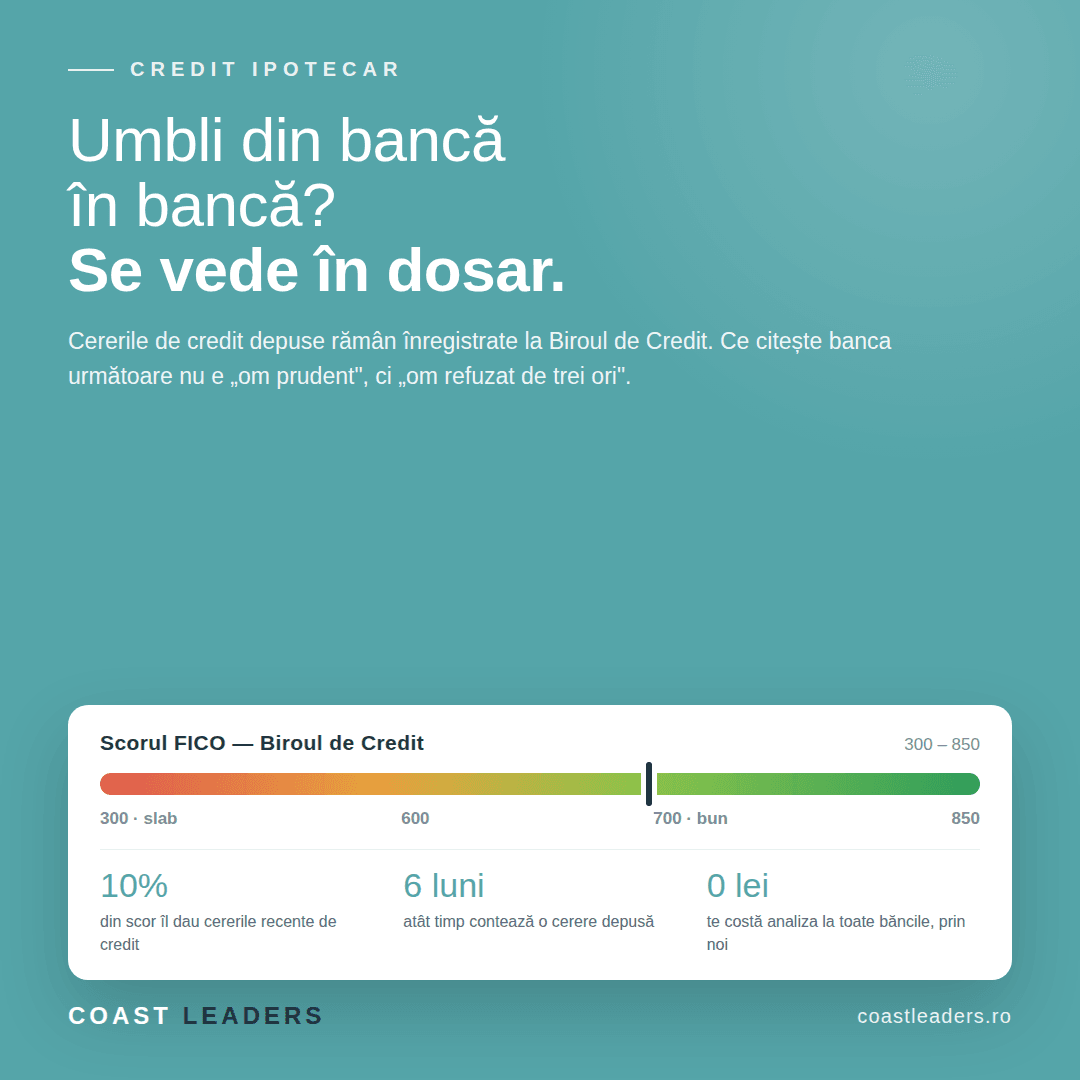
Scorul FICO este o notă. Atât. Un număr între 300 și 850, calculat de Biroul de Credit pentru orice persoană care a avut vreodată un credit, un card sau o rată.
Gândește-te la el ca la o notă pusă de un singur profesor, pe care o citesc toate băncile din țară. Nu îl calculează fiecare bancă separat. E același număr peste tot.
Cum se citește nota:
- peste 750 — foarte bine;
- peste 700 — bine;
- sub 600 — începe să fie o problemă la aprobare.
Din ce se compune nota: cele cinci părți
Nota nu vine dintr-un singur lucru. Se adună din cinci, fiecare cu greutatea lui:
- Istoricul de plată — 35%. Ți-ai plătit ratele la timp sau ai avut întârzieri? Cea mai grea parte, de departe.
- Cât datorezi acum — 30%. Cât din creditul pe care îl ai la dispoziție este deja consumat.
- De cât timp ai istoric — 15%. Un om cu zece ani de rate plătite stă mai bine decât unul cu trei luni.
- Ce tipuri de credite ai — 10%. Doar card de credit, sau și alte forme de finanțare.
- Cererile recente de credit — 10%. Aici intră exact ce discutăm în articol.
Reține cifra asta: cererile recente înseamnă 10% din notă. Nu jumătate, nu tot. A zecea parte.
„A te informa” și „a depune cerere” sunt două lucruri diferite
Aici se face toată confuzia, așa că o luăm pe rând. Ambele situații se numesc, în vorbire, „am fost la bancă”. În realitate:
| Ce faci | Se înregistrează? | Scade scorul? |
|---|---|---|
| Îți vezi scorul într-o aplicație sau la Biroul de Credit | Nu | Nu |
| Întrebi la ghișeu, informativ, cam ce sumă ai putea lua | Nu | Nu |
| Semnezi o cerere de credit și banca îți analizează dosarul | Da | Da, cu câteva puncte |
Linia care desparte cele două este semnătura ta pe o cerere. Până nu semnezi, nu se înregistrează nimic nicăieri. Ăsta e tot secretul.
Verificarea scorului FICO îmi scade scorul?
Nu. Niciodată, indiferent de câte ori o faci.
Când îți consulți tu propriul scor — printr-o aplicație bancară sau direct la Biroul de Credit — este o simplă informare. Nu cere nimeni bani, nu se deschide niciun dosar, nu rămâne nicio urmă. Uită-te de o sută de ori dacă vrei, nota rămâne aceeași.
Oamenii cred contrariul pentru că amestecă informarea cu cererea depusă. Sunt două lucruri care nu au nimic în comun, în afară de faptul că se întâmplă amândouă într-o bancă.
Cu cât scade scorul FICO la o cerere de credit?
Aici răspunsul este da, dar hai să vedem cât înseamnă „da”.
O cerere depusă efectiv scade nota cu câteva puncte. Dintr-o notă care merge până la 850.
Și mai contează ceva: la calcul intră doar cererile din ultimele șase luni. După ce trec cele șase luni, cererea rămâne vizibilă în raportul tău, dar nu mai trage nota în jos deloc.
Deci, dacă ai depus o cerere acum opt luni: nu îți afectează scorul de azi în niciun fel.
Dar dacă am fost la patru bănci? De câte ori pot cere credit?
Nu există un număr comunicat oficial, dar din practica pieței reperul este cam așa: sub trei cereri pe lună, efectul este neglijabil. Peste, nota începe să se miște vizibil.
Mai există un detaliu pe care puțini îl spun, și e în favoarea ta. La creditul ipotecar funcționează o fereastră de comparare: mai multe cereri pentru același tip de credit, depuse într-un interval scurt, sunt de regulă numărate ca una singură. Sistemul nu e făcut ca să pedepsească omul care compară oferte.
Cu alte cuvinte: nu îți distrugi scorul comparând. Dacă am fi vorbit doar de puncte, articolul s-ar fi terminat aici.
Atunci de ce se spune că nu e bine să umbli din bancă în bancă?
Pentru că banca nu se uită doar la notă. Se uită și la raport. Și astea sunt două lucruri diferite:
- Scorul este nota. Un număr. Atâta scade: câteva puncte.
- Raportul de credit este foaia pe care scrie ce ai făcut. Iar acolo apare, negru pe alb: această persoană a depus cereri de credit la alte trei bănci în ultimele săptămâni.
Ca la școală: nota e una, iar ce scrie dirigintele în caiet e alta. Poți avea nota bună și tot să se uite lumea strâmb la observația de dedesubt.
În raport nu scrie nicăieri „client prudent, care compară oferte”. Analistul citește invers: cineva care are nevoie urgentă de bani și, probabil, a fost refuzat pe drum. Într-un dosar aflat la limită — iar multe dosare sunt la limită — impresia asta cântărește.
Deci scade sau nu scade? Pe scurt, limpede
- Te informezi, îți vezi scorul, întrebi la ghișeu: nu scade nimic.
- Depui o cerere: scade cu câteva puncte, temporar, și doar șase luni contează.
- Depui la mai multe bănci pentru ipotecar în același interval scurt: la punctaj, tot puțin — de multe ori sunt socotite ca o singură cerere.
- Ce pierzi cu adevărat nu sunt punctele, ci imaginea. Banca a patra vede că ai fost deja la trei și citește asta ca pe un semnal prost — exact la banca de la care voiai, de fapt, creditul.
Cum se compară corect ofertele de credit ipotecar
Ordinea sănătoasă este simplă: întâi compari, apoi depui o singură cerere, acolo unde ai cele mai mari șanse și cele mai bune condiții.
Numai că un om obișnuit nu prea are cum să compare fără să meargă la fiecare bancă în parte. Exact pentru asta există brokerii de credite: analiza se face o dată, pe baza documentelor tale, se vede la ce bancă te încadrezi și cu ce dobândă, iar dosarul se depune într-un singur loc.
Cum te ajutăm la Coast Leaders
Lucrăm de ani de zile cu o echipă de brokeri de credite și punem serviciul la dispoziția clienților noștri din Năvodari, Mamaia Nord și Constanța.
- Analiza se face pentru toate băncile odată, pe baza actelor tale, fără să depui cerere la fiecare bancă în parte.
- Afli în aceeași zi pe ce sumă te încadrezi și la ce bancă iese cel mai bine.
- Pentru tine, comisionul este zero.
- Brokerii duc sute de dosare pe an la aceleași bănci, iar volumul le dă, în unele cazuri, o putere de negociere pe care un client venit singur nu o are. De multe ori rezultă aceeași sumă, cu rată mai mică.
- La una dintre băncile cu care lucrăm, dosarul de ipotecar a fost aprobat în trei până la șapte zile, pentru că au evaluatori proprii. Nu este o garanție, depinde de dosar și de bancă, dar e departe de lunile la care se așteaptă majoritatea.
Dacă ai deja o preaprobare de la bancă, adu-o la noi înainte să semnezi. Verificarea nu te costă nimic și nu te obligă la nimic. În cel mai rău caz afli că oferta ta era deja bună și pleci liniștit.
Completează formularul de finanțare și îți spunem în 24 de ore pe ce sumă te încadrezi.
P.S. Te ajutăm și să găsești apartamentul potrivit, suntem agenție imobiliară, nu doar intermediar de credite. Creditul și casa, de la același om, ceea ce înseamnă că nu mai explici a doua oară ce cauți și ce buget ai. Vezi apartamentele disponibile în Năvodari și Mamaia Nord.
Întrebări frecvente despre scorul FICO
Îmi scade scorul FICO dacă îmi verific singur scorul?
Nu, niciodată. Când te informezi singur, prin aplicație sau la Biroul de Credit, nu se înregistrează nimic. Doar cererile de credit depuse efectiv la bancă se înregistrează și cântăresc în calcul.
Cât scade scorul FICO la o cerere de credit?
Cu câteva puncte, dintr-un maxim de 850, iar efectul este temporar. La calcul intră doar cererile din ultimele șase luni, deci după acest interval cererea nu mai influențează nota.
De câte ori pot cere credit fără să-mi scadă scorul?
Sub trei cereri pe lună, efectul asupra scorului este neglijabil. În plus, la creditul ipotecar mai multe cereri pentru același tip de credit, depuse într-un interval scurt, sunt de regulă numărate ca una singură.
Ce scor FICO îmi trebuie pentru un credit ipotecar?
Nu există un prag unic, fiecare bancă are propriile criterii. Orientativ, peste 700 este considerat bun, iar peste 750 foarte bun. Sub 600 aprobarea devine dificilă. Scorul este însă doar o parte din decizie: contează la fel de mult veniturile, vechimea la locul de muncă și gradul de îndatorare.
Cât timp rămân cererile de credit în raportul Biroului de Credit?
În calculul scorului contează cererile din ultimele șase luni. După aceea rămân vizibile în raport, dar nu mai influențează punctajul — iar banca le poate vedea în continuare.
Pot obține credit dacă am avut restanțe în trecut?
Depinde de vechimea și gravitatea restanțelor. Informațiile negative rămân vizibile la Biroul de Credit o perioadă după achitare, iar unele bănci sunt mai tolerante decât altele. Tocmai de aceea contează la care bancă depui dosarul — un broker știe care sunt acelea.
Coast Leaders nu este bancă și nu acordă credite. Te punem în legătură cu brokerii de credite cu care lucrăm. Dobânda, DAE și suma aprobată se stabilesc de bancă, în funcție de veniturile și situația ta. Informațiile despre scorul FICO au caracter general și sunt preluate din surse publice; situația ta exactă o poți afla direct de la Biroul de Credit.
Surse: BCR — Informații utile despre scorul FICO, Ce sunt interogările bancare și cum îți afectează scorul de credit.


